IA na gestão de despesas: o que faz de verdade e como distingui-la de um OCR
Equipo Tecnea
Tecnea
Se está a comparar ferramentas de gestão de despesas em 2026, terá reparado que todas anunciam inteligência artificial. A palavra deixou de servir para decidir: significa coisas tão diferentes consoante quem a usa que, por si só, já não distingue ninguém.
Há uma linha que sim distingue, e não é a que costuma olhar-se.
Transcrever não é julgar
Um OCR extrai o texto de um recibo: valor, data, fornecedor. É uma transcrição, e funciona razoavelmente bem há décadas. Que uma ferramenta leia o recibo mais depressa ou com menos erros é bom, mas é uma melhoria de grau, não uma mudança de natureza: continua a ter uma pessoa a verificar se aquela despesa faz sentido.
O que muda as coisas é o sistema interpretar a despesa no seu contexto: olhar para a imagem completa do recibo e verificar se é autêntico, se as linhas de detalhe batem certo com a categoria, se aquele fornecedor é plausível, se encaixa no padrão de despesa daquela pessoa. Isso já não é ler, é avaliar. E é o que permite ao sistema assinalar algo que a um olhar humano apressado escapa.
A pergunta útil para um fornecedor, então, não é "têm IA?" mas "o que decide o vosso sistema por sua conta, e o que me deixa a mim?".
Os dois momentos onde muda mesmo alguma coisa
Num processo de despesas há apenas dois momentos em que uma camada de IA lhe pode poupar trabalho real:
Antes de o colaborador enviar o relatório. Aqui o objetivo não é detetar fraude, é evitar o vaivém: avisar no momento de que falta o recibo, de que está incompleto, de que não se percebe para que era aquela despesa ou de que se infiltrou algo pessoal entre as despesas da empresa. Cada aviso neste ponto é um relatório que não volta rejeitado três dias depois, quando o colaborador já não se lembra.
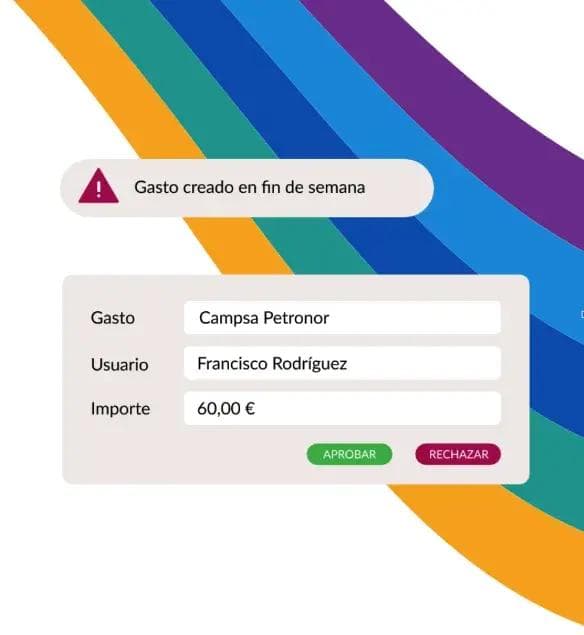
Depois do envio, na revisão. Aqui sim procura-se o que um humano não consegue rever à escala: faturas manipuladas ou mesmo falsas, despesas duplicadas apresentadas duas vezes, valores invulgares para aquela categoria, despesas fora do horário laboral ou fornecedores de legitimidade duvidosa. O objetivo não é que a máquina aprove: é que o auditor olhe para dez relatórios com motivo em vez de duzentos por rotina.
Se uma ferramenta só atua num dos dois momentos, sabe exatamente com que parte do trabalho vai ficar.
Porque é que isto importa mais do que parece
Dois dados para dimensionar. Segundo a GBTA, preencher um relatório de despesas à mão leva cerca de 20 minutos em média e um em cada cinco contém erros ou informação incompleta, o que obriga a refazê-lo. Esse é o custo silencioso do primeiro momento.
Para o segundo, a Emburse cita que as organizações perdem cerca de 5 % das suas receitas com fraude todos os anos e que perto de 11 % dos casos de fraude estão ligados ao reembolso de despesas. Não é um problema de grandes empresas: é proporcional ao número de pessoas que apresentam despesas.
Como comprová-lo numa demonstração, sem confiar no folheto
Esta é a parte prática, e é mais simples do que parece. Peça uma demonstração com os seus próprios recibos, não com os exemplos do fabricante. Prepare um lote de dez ou vinte despesas reais e inclua de propósito:
- um recibo duplicado, apresentado duas vezes com formato ligeiramente diferente;
- uma despesa claramente fora da sua política (um valor acima do limite, uma categoria não permitida);
- um recibo incompleto ou ilegível;
- se puder, um recibo noutro idioma.
Depois conte quantos o sistema deteta sem que lhe diga nada e, sobretudo, quantos deteta antes de o relatório chegar à aprovação. Esse número é a resposta real a "tem IA?". Tudo o resto é marketing, incluindo o nosso.
Um aviso sobre as fontes, já agora: boa parte do que se publica sobre as capacidades de IA de qualquer ferramenta de despesas vem da própria ferramenta. Nós incluídos. Por isso o teste com dados reais não é um passo opcional do processo de compra: é o único que não pode ser maquilhado.
O que a IA não lhe vai resolver
Duas coisas, e convém sabê-las antes de assinar:
Uma política de despesas mal definida. Se a sua política real vive na cabeça do responsável financeiro e não num documento, a IA não tem contra o que validar. Vai gerar avisos que ninguém sabe se são corretos, e a equipa aprenderá a ignorá-los — que é a pior forma de ter um sistema de controlo.
A contabilidade. Que a despesa seja aprovada com IA não significa que entre sozinha no seu ERP. Essa parte é integração, não inteligência, e é onde muitas empresas descobrem que continuam a digitar à mão logo depois de terem automatizado o passo anterior. Se o seu ERP não tiver conector padrão com a ferramenta que escolher, pergunte desde o início quem vai construir essa integração e a que custo.
Se está a olhar concretamente para a Captio, escrevemos à parte o que faz a sua camada de inteligência artificial, em que se distingue do seu OCR e o que é preciso para a pôr a funcionar com a sua política e o seu ERP: Captio com inteligência artificial: o que faz e quem a implementa (em espanhol).
Fontes: Emburse Assurance (funcionamento e números de fraude citados); GBTA (tempo médio e taxa de erro dos relatórios manuais).
Este artigo é informativo. A Tecnea é parceira de implementação da Captio e tem um interesse comercial nessa solução; dizemo-lo à partida. Os critérios e o teste que propomos servem para avaliar qualquer ferramenta do mercado, e estão escritos para que possa aplicá-los também a nós.
¿Te ha resultado útil este artículo?
Publicamos análisis sobre IA y tecnología empresarial. Sin spam — solo cuando escribamos algo que valga la pena leer.
Gostou deste artigo?
Conte-nos o que gostaria de automatizar na sua empresa e dizemos-lhe, sem compromisso, por onde começar.